

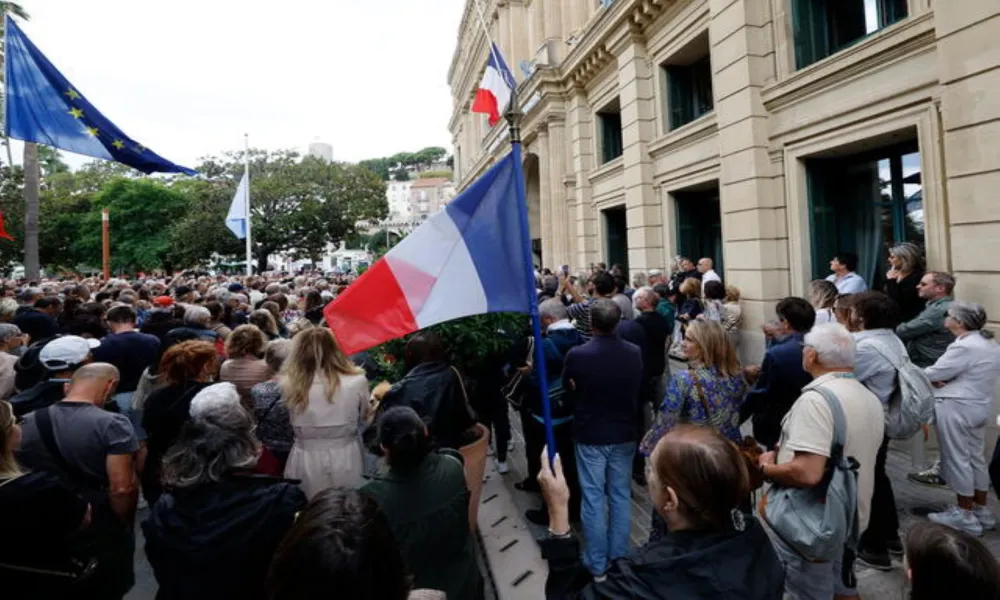
Υπάρχουν στιγμές όπου οι αγορές μιλούν πιο καθαρά από τις πολιτικές δηλώσεις. Αυτές τις μέρες, το κόστος δανεισμού της Γαλλίας ανέβηκε στα υψηλότερα επίπεδα των τελευταίων δύο δεκαετιών και, για πρώτη φορά στη σύγχρονη ιστορία της ευρωζώνης, οι επενδυτές τιμολογούν το χρέος της δεύτερης μεγαλύτερης οικονομίας της ως πιο επικίνδυνο από το ιταλικό, το ισπανικό, ακόμη και το ελληνικό. Λίγες μέρες νωρίτερα, μαζικές κινητοποιήσεις για το κόστος ζωής είχαν μετατραπεί στις χειρότερες ταραχές που έχει δει η χώρα εδώ και χρόνια.
Η τιμή της πολιτικής αδυναμίας και ο λογαριασμός
Αυτό που τιμολογείται δεν είναι ο κίνδυνος χρεοκοπίας, αλλά η αμφιβολία για το αν το γαλλικό πολιτικό σύστημα μπορεί να παράγει ένα αξιόπιστο, πολυετές σχέδιο δημοσιονομικής εξυγίανσης. Και από αυτή τη διάκριση εξαρτώνται και τα φάρμακα
Χρειάζεται, όμως, ακρίβεια στη διάγνωση. Η Γαλλία δεν βρίσκεται σε κρίση χρέους με την τεχνική έννοια του όρου. Έχει πλήρη πρόσβαση στις αγορές και εξυπηρετεί κανονικά τις υποχρεώσεις της. Αυτό που τιμολογείται δεν είναι ο κίνδυνος χρεοκοπίας, αλλά η αμφιβολία για το αν το γαλλικό πολιτικό σύστημα μπορεί να παράγει ένα αξιόπιστο, πολυετές σχέδιο δημοσιονομικής εξυγίανσης. Και από αυτή τη διάκριση εξαρτώνται και τα φάρμακα.
Η αφετηρία βρίσκεται στις πρόωρες βουλευτικές εκλογές που προκήρυξε ο Πρόεδρος Μακρόν το καλοκαίρι του 2024. Ο στόχος ήταν η εδραίωση της εξουσίας του. Το αποτέλεσμα, μια κατακερματισμένη Εθνοσυνέλευση, μοιρασμένη σε τρία περίπου ισοδύναμα μπλοκ, εκ των οποίων κανένα δεν διαθέτει πλειοψηφία ή φυσικό εταίρο. Ακολούθησε μια διαδοχή βραχύβιων κυβερνήσεων. Η κυβέρνηση Μπαρνιέ ανατράπηκε με πρόταση μομφής, κάτι που είχε να συμβεί από την εποχή του Ντε Γκολ. Η κυβέρνηση Μπαϊρού έπεσε πάνω σε ένα πακέτο περικοπών. Ο Σεμπαστιάν Λεκορνί επιβίωσε μόνο αφού ανέστειλε τη συνταξιοδοτική μεταρρύθμιση για να εξασφαλίσει την ανοχή των Σοσιαλιστών και ο φετινός προϋπολογισμός πέρασε με καθυστέρηση μηνών και χωρίς ψηφοφορία στη Βουλή. Το μήνυμα προς τις αγορές ήταν σαφές: στη σημερινή Γαλλία ακόμη και οι ψηφισμένες μεταρρυθμίσεις είναι διαπραγματεύσιμες.
Το πρόβλημα στην επιφάνεια
Η πολιτική κρίση, ωστόσο, δεν δημιούργησε το πρόβλημα, απλώς το έφερε στην επιφάνεια. Η Γαλλία έχει να δει ισοσκελισμένο προϋπολογισμό εδώ και μισό αιώνα και διατηρεί ένα από τα πιο βαριά δημόσια κράτη του ανεπτυγμένου κόσμου, με κύριους μοχλούς τις συντάξεις, την υγεία και τις κοινωνικές μεταβιβάσεις. Το έλλειμμα κινείται σχεδόν στο διπλάσιο του ευρωπαϊκού ορίου, ενώ το δημόσιο χρέος πλησιάζει το 120% του ΑΕΠ, σχεδόν διπλάσιο από εκείνο της Γερμανίας. Για μια δεκαετία, τα μηδενικά επιτόκια και οι αγορές ομολόγων από την ΕΚΤ έκρυβαν το κόστος αυτής της πορείας. Αυτό το περιβάλλον έχει τελειώσει και οι τόκοι μετατρέπονται σε ένα από τα μεγαλύτερα κονδύλια του προϋπολογισμού, αφαιρώντας πόρους από την άμυνα, την παιδεία και τις επενδύσεις.
Σε αυτό το φόντο, ο προϋπολογισμός του 2027 αποτελεί το τρέχον σημείο καμπής. Η κυβέρνηση κατέθεσε ένα φιλόδοξο σχέδιο περικοπών, όμως η κοινοβουλευτική αριθμητική παραμένει αδυσώπητη. Η Αριστερά απορρίπτει τις περικοπές που βαραίνουν τα νοικοκυριά, ενώ η Δεξιά και το Rassemblement National κατηγορούν την κυβέρνηση ότι δεν περιορίζει αρκετά τις κρατικές δαπάνες. Η πρώτη ψηφοφορία ήδη αναβλήθηκε, και κάθε συνταγματική παράκαμψη ενέχει κίνδυνο πρότασης μομφής. Στην πράξη, η τύχη του προϋπολογισμού μπορεί να κριθεί από το αν η Μαρίν Λεπέν επιλέξει την αποχή. Η δημοσιονομική πορεία της χώρας βρίσκεται, δηλαδή, σε μεγάλο βαθμό εκτός του ελέγχου της κυβέρνησης.
Οι κίνδυνοι για την ίδια τη Γαλλία είναι πολλαπλοί και αλληλοτροφοδοτούμενοι. Ο πρώτος αφορά τη δυναμική του χρέους. Όταν το κόστος δανεισμού ξεπερνά τον ρυθμό με τον οποίο μεγαλώνει η οικονομία, το μέσο κόστος ανεβαίνει καθώς το χρέος αναχρηματοδοτείται και το χρέος αυξάνεται ακόμη και χωρίς νέες δαπάνες. Η χώρα θα χρειαζόταν πρωτογενή πλεονάσματα απλώς για να σταθεροποιηθεί, ενώ σήμερα καταγράφει ελλείμματα. Χαρακτηριστικά, η διαφορά από τη Γερμανία είναι πολύ μικρότερη στα βραχυπρόθεσμα ομόλογα: η αγορά δεν προεξοφλεί άμεσο πιστωτικό γεγονός, αλλά μεσοπρόθεσμο πολιτικό κίνδυνο.
Ο δεύτερος κίνδυνος είναι οι αξιολογήσεις, καθώς οι οίκοι προειδοποιούν για νέες υποβαθμίσεις που θα περιόριζαν τη ζήτηση για γαλλικά ομόλογα. Ο τρίτος βρίσκεται στη σύνθεση των επενδυτών: καθώς η ΕΚΤ αποσύρεται, το κενό καλύπτουν ξένοι επενδυτές, πιο ευαίσθητοι και πιο ευκίνητοι, γεγονός που αυξάνει την πιθανότητα απότομων κινήσεων. Ο τέταρτος αφορά τις τράπεζες, που ως σημαντικοί κάτοχοι κρατικών ομολόγων βλέπουν τους ισολογισμούς τους να επιβαρύνονται, ενώ η άνοδος των αποδόσεων περνά στο κόστος δανεισμού επιχειρήσεων και νοικοκυριών. Και πάνω από όλα στέκει το δίλημμα ανάπτυξης και εξυγίανσης: χωρίς λιτότητα, η Γαλλία χάνει την εμπιστοσύνη των αγορών. Με λιτότητα, χάνει ανάπτυξη και κοινωνική συναίνεση.
Σε αυτά προστίθεται ο πολιτικός κίνδυνος των προεδρικών εκλογών της άνοιξης. Ο Μακρόν δεν μπορεί να είναι εκ νέου υποψήφιος, και η κάλπη ενδέχεται να φέρει στην εξουσία δυνάμεις με προγράμματα δημοσιονομικής επέκτασης ή ακόμη και προτάσεις διαγραφής του χρέους που κατέχει η κεντρική τράπεζα. Μια τέτοια στροφή θα σήμαινε σύγκρουση με το ευρωπαϊκό πλαίσιο και την ΕΚΤ.
Η Ευρώπη δεν μπορεί να παρακολουθεί αμέτοχη. Στην κρίση της προηγούμενης δεκαετίας, η Γαλλία δεχόταν την πίεση από την περιφέρεια. Σήμερα είναι η πηγή της. Η αναταραχή έχει ήδη ανεβάσει το κόστος δανεισμού σε Ιταλία, Ισπανία, Βέλγιο, Πορτογαλία και Ελλάδα, ενώ τα γαλλικά ομόλογα έχουν γίνει ο βασικός δείκτης κλίματος για ολόκληρη την ευρωπαϊκή αγορά ομολόγων.
Η διάσταση δεν είναι μόνο χρηματοοικονομική. Μια αποδυναμωμένη Γαλλία σημαίνει αποδυναμωμένο γαλλογερμανικό άξονα, σε μια στιγμή που η Ευρώπη καλείται να χρηματοδοτήσει τον επανεξοπλισμό της και να συζητήσει κοινά εργαλεία δανεισμού. Ταυτόχρονα, δοκιμάζεται η αξιοπιστία των δημοσιονομικών κανόνων: αν δεν εφαρμοστούν στη Γαλλία, δύσκολα θα πείσουν ότι εφαρμόζονται σε οποιονδήποτε άλλο.
Η Γαλλία δεν είναι η Ελλάδα του 2010. Διαθέτει βαθιά εγχώρια αποταμίευση, διαφοροποιημένη οικονομία και μία από τις πιο ρευστές αγορές ομολόγων στον κόσμο. Η σημερινή κατάσταση θυμίζει περισσότερο κρίση εμπιστοσύνης παρά κρίση φερεγγυότητας. Ο πυρήνας του προβλήματος είναι θεσμικός: ένα πολιτικό σύστημα που αδυνατεί να συγκροτήσει σταθερή πλειοψηφία για μια πολυετή προσαρμογή. Όσο αυτό το κενό παραμένει, την πειθαρχία θα την επιβάλλει η αγορά, με όρους και ρυθμό που δεν θα επιλέξει το Παρίσι. Για την Ευρώπη, το μάθημα είναι διπλό: οι κανόνες χωρίς εθνική πολιτική ιδιοκτησία δεν λειτουργούν, και η σταθερότητα της ευρωζώνης δεν κρίνεται πλέον μόνο στην περιφέρεια, αλλά και στην καρδιά της.
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ
Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.