

Η ζώνη του ευρώ βρίσκεται αντιμέτωπη με μια σταδιακά κλιμακούμενη υπαρξιακή κρίση, η οποία τροφοδοτείται από μη βιώσιμους κύκλους χρέους, ασύμμετρες διαρθρωτικές προσαρμογές, επίμονο πληθωρισμό, ραγδαία αύξηση του ενεργειακού κόστους και μια άκαμπτη γεωπολιτική ευθυγράμμιση. Η σημερινή οικονομική δυσχέρεια δεν συνιστά μια παροδική διαταραχή ρευστότητας ούτε μια τυχαία διακύμανση στα επιτοκιακά περιθώρια των κρατικών ομολόγων. Αντίθετα, αποτελεί το νομοτελειακό αποτέλεσμα δύο δομικών ελαττωμάτων: αφενός του ορντοφιλελεύθερου δόγματος που κωδικοποιήθηκε στη Συνθήκη του Μάαστριχτ το 1992, και αφετέρου της οικονομικής υποταγής της Ευρώπης σε μια κλιμακούμενη ατλαντίστικη γεωστρατηγική στάση. Με τη διακοπή μακροχρόνιων εμπορικών και ενεργειακών δεσμών, η Ευρώπη προκάλεσε έναν χρόνιο στασιμοπληθωρισμό, τον οποίο η άκαμπτη νομισματική της αρχιτεκτονική, αδυνατεί να απορροφήσει. Το ευρώ, παγιδευμένο ανάμεσα σε νομικές και κανονιστικές ρυθμίσεις, και στην πολιτική αδυναμία επιβολής λιτότητας στα κράτη του πυρήνα, καλείται είτε να μετεξελιχθεί προς μια συλλογική δημοσιονομική ένωση με διπλωματική αυτονομία, είτε να κατακερματιστεί υπό την πίεση εθνικών στρατηγικών επιβίωσης.
Νεοφιλελεύθερο δόγμα, γεωπολιτική και η υπαρξιακή κρίση του ευρώ
Το ευρώ, παγιδευμένο ανάμεσα σε νομικές και κανονιστικές ρυθμίσεις, και στην πολιτική αδυναμία επιβολής λιτότητας στα κράτη του πυρήνα, καλείται είτε να μετεξελιχθεί προς μια συλλογική δημοσιονομική ένωση με διπλωματική αυτονομία, είτε θα κατακερματιστεί υπό την πίεση εθνικών στρατηγικών επιβίωσης
Η αρχιτεκτονική του Μάαστριχτ ως μηχανισμός απόκλισης
Οι βαθύτερες δομικές ρίζες του σημερινού νομισματικού αδιεξόδου της Ευρώπης, ανάγονται στη Συνθήκη του Μάαστριχτ του 1992. Τότε, οι αρχιτέκτονες της ενοποίησης υποκατέστησαν την πολιτική διαχείριση με τεχνοκρατικούς δημοσιονομικούς κανόνες, ιδρύοντας την Οικονομική και Νομισματική Ένωση χωρίς να συντρέχουν οι θεμελιώδεις προϋποθέσεις μιας άριστης νομισματικής περιοχής, βασισμένοι στην παραδοχή ότι η νομισματική ενοποίηση θα επέβαλλε νομοτελειακά την πολιτική ένωση. Τα δημόσια οικονομικά παρέμειναν κατακερματισμένα μεταξύ εθνικών υπουργείων Οικονομικών, υπό το ανώτατο όριο ελλείμματος 3% και του δημοσίου χρέους στο 60% του ΑΕΠ.
Στερούμενα της δυνατότητας εθνικής νομισματικής υποτίμησης και άμεσων εγγυήσεων για την παροχή έκτακτης ρευστότητας, τα κράτη-μέλη της Ευρωζώνης υποβαθμίστηκαν ουσιαστικά σε υπο-κυρίαρχους δανειολήπτες. Σε χώρες που διατηρούν τη νομισματική τους κυριαρχία, όπως οι Ηνωμένες Πολιτείες, η Βρετανία και η Ιαπωνία, η κεντρική τράπεζα παρέχει ένα ανάχωμα ρευστότητας που θωρακίζει το δημόσιο χρέος από κινδύνους αναχρηματοδότησης. Στην Ευρωπαϊκή Ένωση, οι κεφαλαιαγορές, αντί να τιμολογούν ορθολογικά τον κίνδυνο, ταλαντεύονται ανάμεσα στην υποτιμολόγηση του κατά τις περιόδους οικονομικής επέκτασης και στην υπερβολική αντίδραση κατά τις περιόδους ύφεσης.
Συνεπώς, τα επιτοκιακά περιθώρια δεν αποτυπώνουν τη δημοσιονομική πειθαρχία, αλλά αντανακλούν μια αρχιτεκτονική που λειτουργεί ως μηχανισμός απόκλισης, διευρύνοντας τις ανισότητες μεταξύ πυρήνα και περιφέρειας.
Η ασύμμετρη προσαρμογή και ο μηχανισμός λιτότητας
Αυτή η αρχιτεκτονική αδυναμία επιτείνεται από το θεμελιώδες πρόβλημα της ασύμμετρης προσαρμογής. Δηλαδή, σε μια νομισματική ένωση που στερείται ομοσπονδιακού προϋπολογισμού ή αυτόματων μηχανισμών δημοσιονομικών μεταβιβάσεων, οι εξωτερικές εμπορικές ανισορροπίες απαιτούν συμμετρικές προσαρμογές τόσο από τα πιστωτικά πλεονασματικά, όσο και από τα χρεωστικά ελλειμματικά κράτη. Προκειμένου το σύστημα να διατηρήσει τη μακροοικονομική του ισορροπία, οι πλεονασματικές οικονομίες οφείλουν να ενισχύουν την εγχώρια ζήτηση, να αυξάνουν τους μισθούς και να διευρύνουν τις δημόσιες επενδύσεις, ώστε να απορροφούν τις εξαγωγές της περιφέρειας. Ωστόσο, το υφιστάμενο ευρωπαϊκό πλαίσιο μετακυλίει ολόκληρο το βάρος της προσαρμογής αποκλειστικά στα ελλειμματικά κράτη.
Τα πιστωτικά κράτη όπως η Γερμανία, καταγράφουν χρόνια πλεονάσματα τρεχουσών συναλλαγών, εξάγοντας ουσιαστικά αποπληθωρισμό στις υπόλοιπες οικονομίες. Χωρίς δυνατότητα ονομαστικής υποτίμησης του νομίσματος, οι ελλειμματικές οικονομίες υποχρεώνονται να καταφύγουν στην εσωτερική υποτίμηση, συμπιέζοντας τους μισθούς, περικόπτοντας τις δημόσιες δαπάνες και αποδιαρθρώνοντας τα δίχτυα κοινωνικής προστασίας.
Οι βασικοί Κεϋνσιανοί μηχανισμοί διασφαλίζουν ότι αυτή η συντονισμένη λιτότητα, καθίσταται αυτοκαταστροφική. Η ταυτόχρονη δημοσιονομική συστολή μεταξύ διασυνδεδεμένων εμπορικών εταίρων, καταρρακώνει τη συνολική ζήτηση, διογκώνει την ανεργία και αποδεκατίζει τα φορολογικά έσοδα. Μέσω της συρρίκνωσης της παραγωγής, η λιτότητα μειώνει τον παρονομαστή του λόγου χρέους προς ΑΕΠ, τροφοδοτώντας έναν υφεσιακό σπειροειδή κύκλο. Μεταξύ 2010 και 2015, η Τρόικα επέβαλε αυτή την ορθοδοξία στην Ελλάδα, την Πορτογαλία, την Ιρλανδία και την Κύπρο, μετατρέποντας τις κυκλικές επιβραδύνσεις σε παρατεταμένες δομικές υφέσεις που χαρακτηρίστηκαν από αύξηση της φτώχειας, υποβάθμιση των υποδομών και μαζική φυγή εξειδικευμένου ανθρώπινου δυναμικού.
Η βασική παραδοχή ότι η λιτότητα θα αναζωπύρωνε την εμπιστοσύνη της ιδιωτικής αγοράς αποδείχθηκε απατηλή, καθώς η σταθερότητα επανήλθε μόνο όταν η κεντρική τράπεζα παρενέβη δραστικά με πολιτικές ποσοτικής χαλάρωσης.
Γεωπολιτική ευθυγράμμιση και στασιμοπληθωρισμός
Περαιτέρω, η γεωπολιτική στάση της Ευρώπης επιδείνωσε σοβαρά τις εσωτερικές ανισορροπίες της Ευρωζώνης. Επί τρεις δεκαετίες, η ηπειρωτική ανταγωνιστικότητα εδραζόταν σε ένα τριμερές θεμέλιο: αφενός στην προμήθεια φθηνού ρωσικού φυσικού αερίου μέσω αγωγών, και βασικών πρώτων υλών, αφετέρου στην υψηλής εξειδίκευσης μεταποιητική βιομηχανία της Γερμανίας, της Γαλλίας και της βόρειας Ιταλίας, και τέλος στις αυξανόμενες εξαγωγές προς δυναμικές ευρασιατικές αγορές, με ιδιαίτερη έμφαση στην Κίνα. Αυτό το τριγωνικό εμπορικό μοντέλο παρήγαγε τα απαραίτητα περιθώρια κέρδους για τη χρηματοδότηση της ψηφιακής και πράσινης μετάβασης.
Αυτό το παραγωγικό πλαίσιο κατέρρευσε όταν η ευρωπαϊκή διπλωματία υπέταξε τη στρατηγική της αυτονομίας στο καθεστώς κλιμακούμενων κυρώσεων μετά το ξέσπασμα του πολέμου στην Ουκρανία. Η διακοπή των ροών ρωσικού αερίου και η επιβολή εκτεταμένων εμπορικών περιορισμών προκάλεσαν έναν οξύ κλυδωνισμό.
Ο δομικός πληθωρισμός αυξήθηκε στο 3–4%, πυροδοτούμενος από το υψηλό κόστος του αμερικανικού υγροποιημένου φυσικού αερίου και τις ελλείψεις στην προμήθεια βασικών εμπορευμάτων, και όχι από εγχώριες μισθολογικές πιέσεις. Επιβάλλοντας παράλληλα εμπορικούς περιορισμούς έναντι της Κίνας, η οποία αποτελεί κρίσιμη αγορά για ευρωπαϊκά κεφαλαιουχικά αγαθά αλλά και πρωταρχική πηγή εισροών πράσινης τεχνολογίας, οι διαμορφωτές πολιτικής επιτάχυναν ουσιαστικά τη δική τους αποβιομηχάνιση.
Τα όρια της νομισματικής παρέμβασης
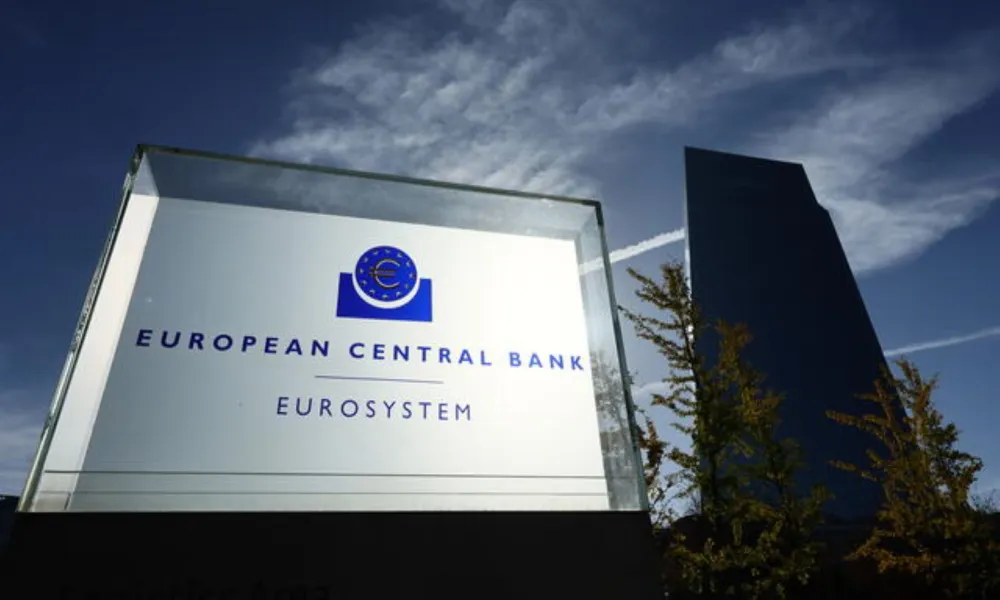
Οι χρηματοπιστωτικές αγορές λειτουργούσαν επί μακρόν υπό την παραδοχή ότι η Ευρωπαϊκή Κεντρική Τράπεζα θα συγκάλυπτε διαρκώς τα δομικά ελαττώματα του συστήματος. Τον Ιούλιο του 2012, εν μέσω κρίσης, η δέσμευση του Μάριο Ντράγκι να πράξει "ότι χρειαστεί" πέτυχε τη δραστική συμπίεση των επιτοκιακών περιθωρίων. Ωστόσο, ο ελιγμός αυτός πραγματοποιήθηκε εντός ενός διεθνούς αποπληθωριστικού περιβάλλοντος, το οποίο επέτρεπε την επέκταση των ισολογισμών χωρίς την άμεση τροφοδότηση του πληθωρισμού. Αντίθετα, η παρατεταμένη περίοδος αρνητικών επιτοκίων επέφερε σοβαρές στρεβλώσεις, διαβρώνοντας τις αποδόσεις των συνταξιοδοτικών ταμείων, συμπιέζοντας τα περιθώρια κέρδους των εμπορικών τραπεζών και ενθαρρύνοντας τις κυβερνήσεις στην έκδοση χρέους.
Με τη μεταστροφή του παγκόσμιου κεφαλαιακού κύκλου, η νομισματική πολιτική προσέκρουσε στα ανυπέρβλητα δομικά της όρια. Η αύξηση των επιτοκίων απέναντι σε έναν πληθωρισμό που πηγάζει από την προσφορά, απλώς καταστέλλει τις ιδιωτικές επενδύσεις και επιτείνει την οικονομική στασιμότητα. Το γεγονός αυτό φέρνει την Ευρωπαϊκή Κεντρική Τράπεζα αντιμέτωπη με ένα οξύ δίλημμα πολιτικής. Από τη μια, η απορρόφηση κρατικών τίτλων για τον περιορισμό των επιτοκιακών περιθωρίων διογκώνει την προσφορά χρήματος και εγκυμονεί κινδύνους φυγής κεφαλαίων. Από την άλλη, οι αυξήσεις επιτοκίων για τη συγκράτηση των τιμών κλιμακώνουν το κόστος αναχρηματοδότησης στα υπερχρεωμένα κράτη.
Το Μέσο Προστασίας της Νομισματικής Μετάδοσης (transmission protection instrument) που εισήχθη από την Ευρωπαϊκή Κεντρική Τράπεζα το 2022 για την αντιμετώπιση του κατακερματισμού της αγοράς, παραλύει από την ίδια του την αρχιτεκτονική. Η εξάρτηση των αγορών ομολόγων από τη συμμόρφωση με ποσοτικούς στόχους και κανονισμούς, παρερμηνεύει θεμελιωδώς τις αντιδράσεις των αγορών. Επιπλέον, η επιβολή αυστηρών όρων σε χώρες του πυρήνα της ευρωζώνης, όπως η Γαλλία ή η Ιταλία, είναι πολιτικά ανέφικτη, διότι καμία εκ των δύο δεν πρόκειται να διαλύσει τις δημόσιες δομές της ούτε να απεμπολήσει τον δημοσιονομικό της έλεγχο προκειμένου να συμμορφωθεί με το Άρθρο 123 της Συνθήκης της Λισαβόνας που απαγορεύει τη νομισματική χρηματοδότηση. Αποτέλεσμα αυτών θα είναι η ουσιαστική παράλυση της κεντρικής τράπεζας.
Ομοσπονδιακή ενοποίηση ή ελεγχόμενη διάλυση
Η δημόσια συζήτηση για το ενιαίο νόμισμα επικεντρώνεται συχνά σε τεχνικούς επιχειρησιακούς μηχανισμούς χρηματοοικονομικής δυσχέρειας, όπως οι περικοπές στην αξία των εξασφαλίσεων, η έλλειψη ρευστότητας στην αγορά συμφωνιών επαναγοράς και η αναπροσαρμογή της ονομαστικής αξίας του νομίσματος. Εντούτοις, οι πιέσεις αυτές αποτελούν απλά συμπτώματα μιας βαθύτερης θεσμικής αποτυχίας, δηλαδή μιας αρχιτεκτονικής που διαχωρίζει τη νομισματική αρχή από τη δημοσιονομική εξουσία, ενώ ταυτόχρονα συνδέει τη φερεγγυότητα του εθνικού τραπεζικού τομέα με το κρατικό χρέος. Στερούμενη μιας ολοκληρωμένης τραπεζικής ένωσης με κοινή ασφάλιση καταθέσεων, η Ευρωζώνη βιώνει τη διαρκή διαφυγή κεφαλαίων από τις ευάλωτες περιφέρειες προς τα ασφαλή καταφύγια του πυρήνα, επιτείνοντας την οικονομική απόκλιση.
Οι Ευρωπαίοι ηγέτες βρίσκονται αντιμέτωποι με δύο συνεκτικές πολιτικές κατευθύνσεις: Η πρώτη επιλογή απαιτεί ένα άλμα προς μια αναπτυξιακή δημοσιονομική ένωση που θα αντικαταστήσει τη λιτότητα με θεσμοθετημένη αλληλεγγύη. Αυτό προϋποθέτει μια ομοσπονδιακή αρχή εξουσιοδοτημένη να εκδίδει κοινό κρατικό χρέος—ευρωομόλογα—για τη χρηματοδότηση πανευρωπαϊκών επενδύσεων στην πράσινη ενέργεια, την τεχνολογική καινοτομία, την έρευνα και τις υποδομές. Η εντολή της Ευρωπαϊκής Κεντρικής Τράπεζας οφείλει να διευρυνθεί ώστε να αντικατοπτρίζει τον διττό στόχο της Ομοσπονδιακής Τράπεζας των ΗΠΑ, αναβαθμίζοντας την πλήρη απασχόληση παράλληλα με τη σταθερότητα των τιμών. Ταυτόχρονα, ένας δίκαιος μηχανισμός προσαρμογής οφείλει να υποχρεώσει τα πλεονασματικά κράτη να επεκτείνουν την εγχώρια ζήτηση αντί να εξάγουν το κόστος προσαρμογής. Εξωτερικά, το μοντέλο αυτό εξαρτάται από τη διπλωματική αυτονομία: τη σταθεροποίηση των περιφερειακών συγκρούσεων και την αποκατάσταση των εμπορικών δεσμών σε ολόκληρη την Ευρασία.
Η δεύτερη επιλογή συνίσταται σε μια συντεταγμένη και διαπραγματευμένη διάλυση της Νομισματικής Ένωσης. Εάν τα πιστωτικά κράτη συνεχίσουν να ασκούν βέτο στη δημοσιονομική αμοιβαιοποίηση, την κοινή ασφάλιση καταθέσεων και τη συμμετρική προσαρμογή, η διατήρηση του ενιαίου νομίσματος παύει να αποτελεί βιώσιμο στόχο. Η αποδοχή μιας διαρκούς δομικής στασιμότητας, της υποαπασχόλησης και της βιομηχανικής διάβρωσης χάριν της διατήρησης μιας άκαμπτης αρχιτεκτονικής, συνιστά μη βιώσιμη επιλογή.
Συμπέρασμα
Η ζώνη του ευρώ βρίσκεται σε ένα ιστορικό σταυροδρόμι, όπου η θεσμική ακαμψία και η γεωπολιτική υποταγή απειλούν με μόνιμη οικονομική παρακμή. Σε τελευταία ανάλυση, το χρήμα αποτελεί ένα μέσο που προορίζεται να υπηρετεί την ανθρώπινη ευημερία και την κοινωνική συνοχή, και όχι ένα ιδεολογικό δόγμα στον βωμό του οποίου πρέπει να θυσιάζονται οι κοινωνίες. Εάν οι Ευρωπαίοι ηγέτες δεν εγκαταλείψουν τους δογματικούς δημοσιονομικούς κανόνες και την εξωτερική υποτέλεια υπέρ μιας πραγματιστικής πολιτικής τέχνης και συλλογικής αλληλεγγύης, το ενιαίο νόμισμα θα αποδιαρθρωθεί κάτω από το βάρος των ίδιων των δομικών του αντιφάσεων.
Οικονομολόγου και προέδρου της Κυπριακής Οικονομικής Εταιρείας. Το άρθρο είναι επίσης διαθέσιμο στο Substack του συγγραφέα (https://ioannistirkides.substack.com/publish/posts/published).
ΤΑ ΑΚΙΝΗΤΑ ΤΗΣ ΕΒΔΟΜΑΔΑΣ

Πολιτική Δημοσίευσης Σχολίων
Οι ιδιοκτήτες της ιστοσελίδας www.politis.com.cy διατηρούν το δικαίωμα να αφαιρούν σχόλια αναγνωστών, δυσφημιστικού και/ή υβριστικού περιεχομένου, ή/και σχόλια που μπορούν να εκληφθεί ότι υποκινούν το μίσος/τον ρατσισμό ή που παραβιάζουν οποιαδήποτε άλλη νομοθεσία. Οι συντάκτες των σχολίων αυτών ευθύνονται προσωπικά για την δημοσίευση τους. Αν κάποιος αναγνώστης/συντάκτης σχολίου, το οποίο αφαιρείται, θεωρεί ότι έχει στοιχεία που αποδεικνύουν το αληθές του περιεχομένου του, μπορεί να τα αποστείλει στην διεύθυνση της ιστοσελίδας για να διερευνηθούν. Προτρέπουμε τους αναγνώστες μας να κάνουν report / flag σχόλια που πιστεύουν ότι παραβιάζουν τους πιο πάνω κανόνες. Σχόλια που περιέχουν URL / links σε οποιαδήποτε σελίδα, δεν δημοσιεύονται αυτόματα.